Resposta rápida: para vender mais seguros, (1) aborde pessoas que estão vivendo um gatilho de compra, (2) qualifique antes de cotar, (3) responda em minutos, (4) apresente 2 a 3 opções claras, (5) trate objeções com perguntas, (6) faça follow-up organizado, (7) acompanhe a renovação a partir de 60 dias antes e (8) amplie a carteira com cross-sell e indicações.
A maioria dos corretores não perde venda por falta de conhecimento técnico, e sim por falta de processo: cota para quem não vai comprar, demora a responder, envia proposta genérica e esquece a renovação. Este guia organiza a venda de seguros em etapas, com exemplos, scripts e métricas que você pode aplicar já nesta semana.
- Gatilhos de compra de cada ramo
- Onde encontrar clientes (8 fontes)
- Qualificação com BANT
- Atendimento rápido no WhatsApp
- Como montar propostas que convertem
- Respostas para 6 objeções comuns
- Cadência de follow-up
- Renovação, cross-sell e indicações
- Métricas para acompanhar
- Plano de 30 dias
1. Como o cliente decide comprar seguro
Seguro é um produto intangível: o cliente paga hoje por algo que espera nunca usar. Por isso a decisão raramente nasce da vontade de “ter seguro”, e sim de três forças:
- Evento: algo mudou (carro novo, casa, filho, empresa, viagem).
- Medo de perda: um vizinho foi roubado, um amigo sofreu acidente, um parente adoeceu.
- Confiança: o cliente compra de quem explica bem, responde rápido e parece cuidar dele depois.
Isso muda a abordagem: o corretor que apenas “manda preço” compete com todos. O que identifica o evento, explica o risco e acompanha depois vira consultor, e consultor não disputa só no preço.
2. Gatilhos de compra por tipo de seguro
Gatilho é o evento que cria urgência. Reconhecê-lo permite abordar a pessoa certa, no momento certo, com a frase certa.
| Ramo | Gatilhos | Pergunta de abertura |
|---|---|---|
| 🚗 Auto | Carro novo ou usado, vencimento da apólice, IPVA, acidente, mudança de cidade | “Seu seguro vence quando? Quer comparar coberturas antes?” |
| 🏠 Residencial | Compra ou aluguel de imóvel, financiamento, obra, chuvas fortes, furtos na região | “Sua casa está protegida contra incêndio, roubo e danos elétricos?” |
| ❤️ Vida | Casamento, filhos, financiamento, abertura de empresa, mudança de renda | “Se você faltasse, sua família manteria o padrão de vida por quanto tempo?” |
| 🏥 Saúde | Demissão, nascimento, reajuste do plano, nova empresa, abertura de CNPJ | “Seu plano atual cobre o que você usa? Está pagando mais do que precisa?” |
| 🏢 Empresarial | Abertura, novo ponto, exigência de contrato ou financiamento, sinistro recente | “Se o estoque ou o ponto parar por um mês, a empresa aguenta?” |
| ✈️ Viagem | Passagem comprada, visto exigido, viagem internacional, esportes de aventura | “Para onde vai e quando? Posso cotar em 5 minutos.” |
| 💼 Responsabilidade Civil / Profissional | Novo contrato, clínica, escritório, evento | “Já pensou no custo de um processo por erro profissional?” |
3. Onde encontrar clientes: 8 fontes de prospecção
- Indicações: a fonte mais barata e de maior conversão. Peça após um bom atendimento ou um sinistro resolvido: “Quem você conhece que também precisa disso?”.
- Carteira atual: clientes de um ramo são leads de outro (cross-sell). Muitas vezes é a oportunidade mais negligenciada.
- Parcerias: concessionárias, revendas, imobiliárias, contadores, despachantes, corretores de imóveis e escritórios de advocacia convivem com os gatilhos todos os dias.
- Google Meu Negócio e SEO local: “corretor de seguros em [cidade]” é uma busca de alta intenção. Mantenha perfil completo, fotos e avaliações.
- WhatsApp: status com conteúdo útil, lista de transmissão cuidadosa (com consentimento) e atendimento rápido a quem chama.
- Conteúdo educativo: posts, vídeos curtos e artigos que respondem dúvidas reais (“o que a franquia significa?”, “seguro cobre enchente?”).
- Tráfego pago: funciona bem para auto, viagem e vida quando a segmentação e a página de captura são claras. Exige resposta rápida ao lead.
- LinkedIn e networking B2B: ideal para empresarial, saúde PME, responsabilidade civil e vida corporativa.
4. Qualifique antes de cotar: o método BANT
Cotar para todo mundo consome o dia e gera propostas que ninguém lê. Use o BANT adaptado para seguros em uma conversa rápida:
| Letra | O que descobrir | Exemplo de pergunta |
|---|---|---|
| B · Budget | Faixa de investimento mensal | “Você tem um valor em mente por mês?” |
| A · Authority | Quem decide e quem paga | “Mais alguém participa dessa decisão?” |
| N · Need | O que precisa ser protegido e por quê | “O que você mais quer evitar que aconteça?” |
| T · Timing | Prazo e urgência | “Para quando você precisa da cobertura?” |
Classifique o lead em quente (tem gatilho e prazo), morno (tem necessidade, mas sem data) ou frio (só curiosidade). Quente recebe cotação imediata; morno entra em cadência de conteúdo e follow-up; frio recebe material educativo e é retomado depois.
Dados mínimos para cotar cada ramo
- Auto: placa ou modelo/ano, CEP de pernoite, perfil do condutor principal, uso, bônus atual e vencimento da apólice.
- Residencial: tipo de imóvel, CEP, metragem, valor do imóvel e do conteúdo, proprietário ou inquilino.
- Vida: idade, renda, dependentes, dívidas e capital desejado.
- Saúde: idades, cidade, tipo de contratação (PF, PME, adesão), rede preferida e plano atual.
- Empresarial: atividade, endereço, valor de bens e estoque, faturamento e exigências contratuais.
5. Atendimento rápido: velocidade é parte da venda
Quem pediu cotação costuma falar com vários corretores. Responder nos primeiros minutos coloca você na frente e, muitas vezes, define quem leva o cliente. Alguns hábitos que ajudam:
- Responda ao primeiro contato em poucos minutos, mesmo que seja para dizer “recebi, já te retorno com a cotação”.
- Use mensagens-modelo, mas personalize o nome e o contexto.
- Combine horários e canal de contato (ligação, WhatsApp ou e-mail) logo no começo.
- Fora do expediente, deixe uma resposta automática com o horário de retorno ou use um assistente de atendimento.
Exemplo de primeira mensagem (WhatsApp)
6. Monte propostas claras: ofereça 2 a 3 opções
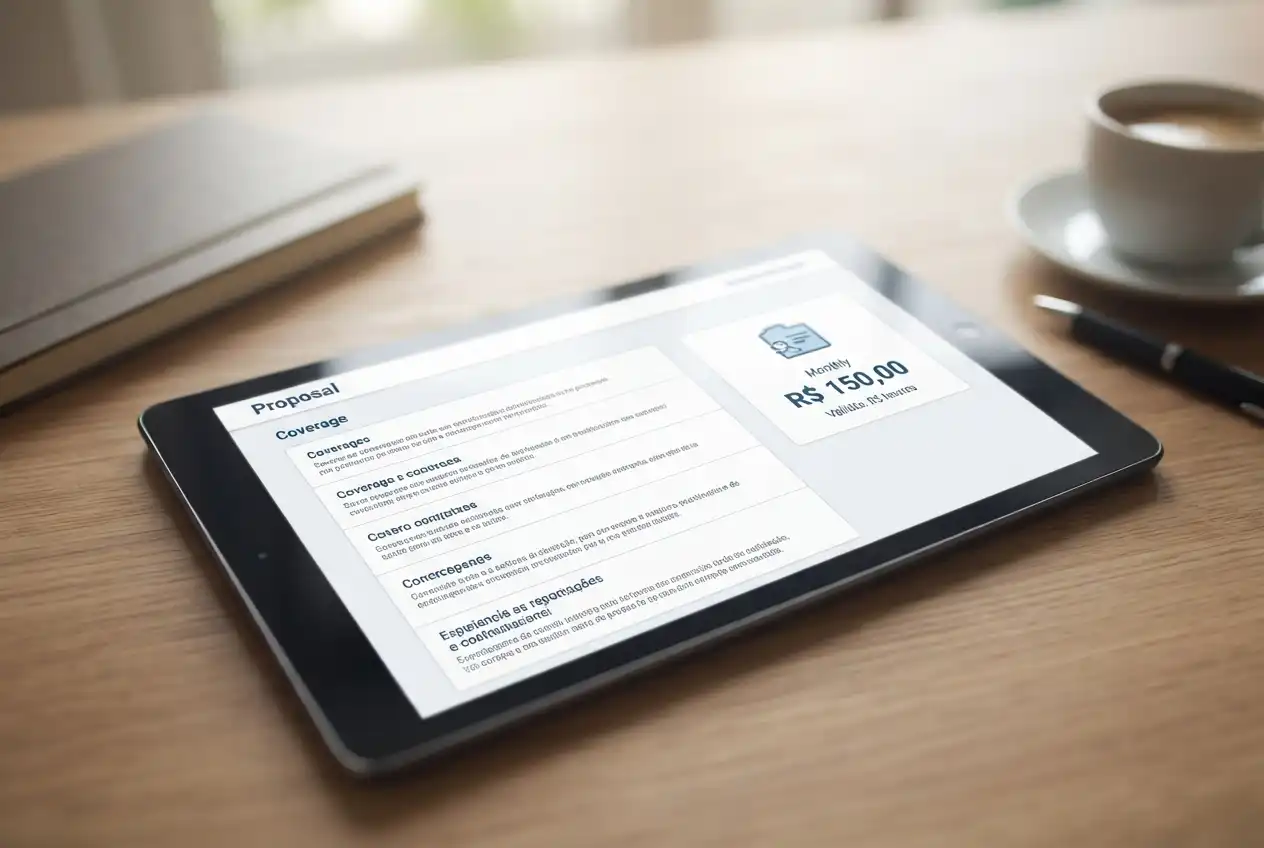
Uma proposta forte tem menos a ver com design e mais com clareza. O cliente precisa entender o que está coberto, quanto paga, o que fica de fora e até quando vale.
A regra das três opções
- Essencial: cobertura básica, menor valor. Ancora o preço.
- Recomendada: o melhor equilíbrio entre proteção e custo. É a que você indica e justifica.
- Completa: máxima proteção e assistências extras. Serve como referência de valor.
O que toda proposta deve ter
- Coberturas listadas uma a uma (evite “cobertura completa”).
- Franquia, limites e carências explicados em linguagem simples.
- Principais exclusões: o que não é coberto evita problemas no sinistro.
- Assistências (guincho, chaveiro, residencial 24h) com o que realmente incluem.
- Validade da proposta, forma de pagamento e seus dados, com registro SUSEP.
- Seguradoras comparadas com critério (reputação, rede, atendimento e sinistro, não só preço).
Ferramentas como o Editor de Propostas do CRM Corretor ajudam a gerar esse material em minutos, mas o princípio vale em qualquer editor: clareza antes de estética.
7. Como contornar as objeções mais comuns
Objeção quase nunca é “não”: é um pedido de mais segurança. Ouça, confirme e responda com pergunta antes de argumentar.
| Objeção | O que costuma significar | Resposta sugerida |
|---|---|---|
| “Está caro.” | Não vê valor, ou compara coberturas diferentes | “Com qual valor está comparando? Vamos ver se as coberturas e a franquia são as mesmas.” Mostre uma opção mais enxuta e explique o que ela deixa de cobrir. |
| “Vou pensar.” | Falta clareza, confiança ou urgência | “Claro. O que ficou em dúvida para eu esclarecer agora?” Combine uma data para retorno. |
| “Já tenho seguro.” | Não vê motivo para mudar | “Ótimo! Posso fazer uma revisão gratuita? Às vezes dá para melhorar cobertura ou preço sem trocar nada.” |
| “Um conhecido faz mais barato.” | Preço como único critério | “Pode ser. Compare cobertura, franquia e quem te atende no sinistro. Se o preço for igual, o que você quer ter de diferente?” |
| “Nunca usei, não preciso.” | Não percebe o risco | “Ainda bem! Seguro é para o que não esperamos. Se acontecesse X, quanto custaria resolver sozinho?” |
| “Preciso falar com meu cônjuge/sócio.” | Decisão compartilhada | “Perfeito. Quer que eu monte um resumo simples para você mostrar a ele(a)? Posso explicar para os dois.” |
8. Follow-up: a etapa em que a maioria desiste
Muitas vendas acontecem depois do segundo ou terceiro contato. O problema não é insistir demais, e sim insistir sem valor. Cada contato deve acrescentar algo.
| Quando | Ação | Exemplo |
|---|---|---|
| Mesmo dia | Confirmar envio e oferecer ajuda | “Enviei as 3 opções. Posso tirar alguma dúvida?” |
| Dia 2 | Reforçar um ponto-chave | “Destaquei a opção recomendada porque cobre X.” |
| Dia 4–5 | Enviar conteúdo útil | Um vídeo curto ou artigo sobre o risco em questão. |
| Dia 7 | Perguntar a decisão | “Conseguiu avaliar? Posso ajustar algo?” |
| Dia 14+ | Último contato e retomada futura | “Vou deixar em stand-by. Retomo perto do seu vencimento, tudo bem?” |
Registre cada contato e a próxima ação. Sem isso, o follow-up depende da memória, e a memória falha justamente quando você tem mais leads.
9. Dicas específicas por ramo
Seguro auto
Ciclo curto e muita concorrência. Peça a data de vencimento da apólice atual e agende o contato com 30 a 45 dias de antecedência. Compare coberturas (colisão, roubo, terceiros, vidros, carro reserva) e destaque a qualidade do atendimento no sinistro.
Seguro residencial
É ótimo para cross-sell de quem já tem auto. Mostre exemplos concretos: curto-circuito, vendaval, vazamento, roubo. Ofereça assistências (eletricista, encanador, chaveiro), que o cliente usa com frequência e percebe valor rapidamente.
Seguro de vida
Exige conversa sobre proteção familiar, não sobre morte. Use perguntas sobre dívidas, filhos e padrão de vida. Dimensione o capital conforme a renda e as obrigações, e revise a cada mudança relevante.
Plano de saúde (PF e PME)
Compare rede credenciada, coparticipação, reajustes e carências. Para PME, a decisão envolve o gestor e os colaboradores: apresente custo por vida e benefícios para a retenção de equipe.
Seguro empresarial e RC
Venda risco, não apólice: lucros cessantes, incêndio, responsabilidade civil, danos a terceiros. Use o contrato ou a exigência de um cliente como argumento de urgência.
Seguro viagem
O gatilho é a passagem. Responda rápido e feche em minutos. Explique coberturas médicas, extravio de bagagem e cancelamento de forma objetiva.
10. Renovação: proteja a receita que você já conquistou
Renovar costuma custar menos esforço do que conquistar um cliente novo, mas muitos corretores perdem apólices por simples esquecimento ou por contato tardio. Monte um calendário:
| Prazo | Ação |
|---|---|
| 90–60 dias antes | Revisar o perfil do cliente (mudanças, novos bens) e levantar cotações. |
| 45–30 dias antes | Apresentar a proposta de renovação e comparar com o mercado. |
| 15 dias antes | Lembrete final, pendências de documento e forma de pagamento. |
| Após renovar | Agradecer, confirmar recebimento da apólice e perguntar por indicações. |
11. Cross-sell: venda mais para quem já confia em você
Cliente satisfeito costuma ouvir sobre outras proteções. Não é empurrar produto: é completar a proteção.
| Cliente tem | Pode oferecer | Gancho |
|---|---|---|
| Auto | Residencial, vida, previdência | “Seu carro está protegido. E a casa e a família?” |
| Residencial | Auto, vida, equipamentos portáteis | “Que tal olhar o conjunto da sua proteção?” |
| Vida | Saúde, previdência, residencial | “A renda da família está protegida. E o patrimônio?” |
| Saúde | Vida, odontológico, viagem | “E se um acidente afastasse você do trabalho?” |
| Empresarial | RC, vida de sócios, saúde de equipe | “A empresa está protegida. E quem a conduz?” |
O melhor momento para cross-sell é logo depois de um atendimento bem resolvido (renovação tranquila, sinistro pago, dúvida respondida) e após uma boa avaliação de satisfação.
12. Pós-venda, sinistro e indicações
O sinistro é o “momento da verdade” do corretor. É quando o cliente descobre se você realmente cuida dele. Acompanhe o processo, oriente a documentação, comunique prazos e mantenha o cliente informado. Um sinistro bem conduzido gera lealdade e indicações; um sinistro abandonado destrói a reputação.
- Faça contato de boas-vindas depois da emissão da apólice, explicando como acionar assistências e sinistro.
- Envie uma pesquisa de satisfação (NPS) após eventos importantes e peça indicação aos promotores.
- Mantenha contato de valor durante o ano: datas importantes, alertas de época (chuvas, viagens) e revisão anual.
13. Métricas para acompanhar (e melhorar)
| Métrica | Como calcular | O que revela |
|---|---|---|
| Tempo de primeira resposta | Minutos entre o contato do lead e a sua resposta | Agilidade no atendimento |
| Taxa de qualificação | Leads qualificados ÷ leads recebidos | Qualidade das fontes |
| Cotação → proposta | Propostas enviadas ÷ cotações feitas | Eficiência da qualificação |
| Proposta → venda | Vendas ÷ propostas enviadas | Força da proposta e do follow-up |
| Taxa de renovação | Apólices renovadas ÷ apólices vencidas | Retenção da carteira |
| Apólices por cliente | Total de apólices ÷ clientes | Sucesso do cross-sell |
| Prêmio e comissão médios | Receita ÷ apólices | Qualidade da carteira |
| Custo por venda | Investimento em aquisição ÷ vendas | Retorno por canal |
Comece com três: tempo de resposta, proposta → venda e taxa de renovação. Melhorar esses indicadores já muda o resultado do mês.
14. 10 erros que travam as vendas de seguros
- Cotar sem qualificar.
- Demorar para responder o primeiro contato.
- Enviar proposta genérica, sem explicar coberturas e exclusões.
- Competir apenas no preço.
- Não fazer follow-up, ou fazer sem agregar valor.
- Esquecer renovações e vencimentos.
- Prometer cobertura que a apólice não oferece.
- Sumir depois da venda e reaparecer só no vencimento.
- Não pedir indicações.
- Não registrar leads e contatos, dependendo da memória.
15. Plano de 30 dias para vender mais seguros
Liste sua carteira, anote vencimentos dos próximos 90 dias, crie mensagens-modelo e defina seu funil (lead, qualificado, proposta, negociação, fechado).
Contate clientes com vencimento próximo, faça revisões de cobertura e identifique 10 oportunidades de cross-sell.
Ative 2 parcerias (concessionária, imobiliária, contador), peça 5 indicações e atualize seu Google Meu Negócio.
Calcule tempo de resposta, proposta → venda e renovação. Ajuste o ponto mais fraco e repita o ciclo.
16. Ferramentas ajudam, mas o processo vem primeiro
CRM, editor de propostas e assistente no WhatsApp não vendem sozinhos: eles mantêm o processo funcionando quando a carteira cresce. Se você já prospecta, qualifica, propõe e renova com disciplina, ferramentas aceleram. O CRM Corretor reúne funil, alertas de vencimento, gestão de carteira, sinistros e pós-venda para corretores, com teste gratuito de 14 dias.
❓ Perguntas frequentes sobre como vender seguros
Conclusão
Vender mais seguros é uma soma de hábitos simples: reconhecer gatilhos, qualificar, responder rápido, propor com clareza, tratar objeções, fazer follow-up e cuidar da renovação. Quem faz o básico bem feito, todos os dias, constrói uma carteira estável e recorrente. Escolha duas ações deste guia, aplique nesta semana e meça o resultado.
Este conteúdo é educativo. Regras de produtos, coberturas e normas variam por seguradora e legislação; confira sempre as condições gerais da apólice e as normas vigentes da SUSEP.