O termo CRM para corretora de seguros se refere ao uso de sistemas de gestão de relacionamento com o cliente (Customer Relationship Management) adaptados às necessidades específicas de corretoras. Este guia explica de forma objetiva o que é um CRM nesse contexto, quais problemas reais ele resolve, quais funcionalidades importam de verdade e como escolher e implementar um com sucesso. Ao final, mostramos como essas ideias se traduzem na prática em uma ferramenta do mercado, o CRM Corretor — mas o objetivo central é dar a você os critérios para avaliar qualquer solução, não apenas uma.
O que é um CRM e por que ele se aplica a corretoras de seguros
CRM significa Customer Relationship Management. É um sistema — software mais processos — que centraliza informações sobre clientes, prospects, interações, propostas, apólices e histórico de atendimento. Em uma corretora de seguros, o relacionamento com o cliente é o principal ativo: a renovação de apólices, a indicação de novos negócios e a retenção dependem diretamente da qualidade desse relacionamento.
Diferentemente de uma planilha ou de um sistema de emissão de apólices, o CRM organiza os dados de forma relacional. Ele permite registrar, entre outras coisas:
- Dados cadastrais e de contato
- Histórico de conversas (e-mail, telefone, WhatsApp, reuniões)
- Produtos contratados e datas de vencimento
- Preferências, objeções e perfil de risco
- Tarefas e follow-ups pendentes
- Origem do lead e jornada até a conversão
Para corretoras, o CRM funciona como memória institucional. Quando um corretor sai da empresa, ou quando o cliente fala com outro profissional, o histórico permanece acessível — o que reduz perda de informação e melhora a continuidade do atendimento.
Quais desafios recorrentes um CRM ajuda a resolver
Corretoras de seguros enfrentam problemas parecidos, independentemente do porte:
- Dispersão de informações em planilhas, e-mails e anotações pessoais
- Dificuldade em acompanhar vencimentos de apólices e oportunidades de renovação
- Falta de visão unificada do cliente (um mesmo segurado pode ter auto, residencial, vida e saúde)
- Perda de leads por falta de follow-up sistemático
- Dificuldade em medir a produtividade da equipe comercial
- Atendimento inconsistente entre diferentes corretores ou filiais
Um CRM bem implementado organiza esses fluxos e cria processos repetíveis. Ele não substitui o conhecimento técnico do corretor nem a relação humana com o cliente — fornece a estrutura para que esse conhecimento seja aplicado de forma mais eficiente e escalável.
Funcionalidades Essenciais de um CRM para Corretora de Seguros
Nem todo CRM genérico atende bem o setor. Ao avaliar uma solução, vale checar se ela cobre estas frentes:
Benefícios de Usar um CRM Especializado
Quando bem utilizado, o CRM gera ganhos concretos e mensuráveis:
- Melhor retenção de clientes: o acompanhamento sistemático de vencimentos e o histórico completo permitem contatos no momento certo e com contexto adequado.
- Aumento da eficiência comercial: menos tempo procurando informações e mais tempo em atividades de alto valor — cotação, negociação e aconselhamento.
- Padronização do atendimento: processos claros reduzem variações de qualidade entre profissionais.
- Visibilidade gerencial: gestores enxergam o funil real, identificam gargalos e tomam decisões baseadas em dados.
- Facilidade de onboarding: novos corretores aprendem mais rápido quando o conhecimento da carteira está documentado.
- Base para análise de carteira: identificação de concentração de risco, produtos mais rentáveis e oportunidades de cross-sell e up-sell de forma ética e informada.
- Conformidade e rastreabilidade: registros ajudam em auditorias e na demonstração de boas práticas de atendimento.
CRM Genérico vs. CRM Especializado em Seguros
CRMs genéricos, como os usados em diversos segmentos, oferecem flexibilidade e um ecossistema amplo de integrações. Podem ser adaptados com campos, automações e pipelines específicos para seguros — mas isso exige tempo de configuração e, geralmente, alguém com conhecimento técnico para fazer os ajustes.
Soluções desenvolvidas com foco no mercado segurador, por outro lado, costumam trazer de fábrica conceitos como apólice, endosso, renovação, cosseguro e vínculo entre produtos. A decisão entre um e outro depende do grau de customização necessário, do orçamento, da capacidade interna de configuração e das integrações já usadas pela corretora.
| Critério | CRM Genérico | CRM Especializado em Seguros |
|---|---|---|
| Tempo até o primeiro uso útil | Maior — exige configurar campos e fluxos de seguros do zero | Menor — conceitos do setor já vêm prontos |
| Flexibilidade para outros negócios | Alta — serve para qualquer segmento | Baixa — pensado especificamente para seguros/corretagem |
| Controle de renovação de apólices | Precisa ser construído com automações próprias | Geralmente nativo, com alertas por proximidade de vencimento |
| Ecossistema de integrações | Muito amplo (milhares de apps) | Mais restrito, focado no que o setor usa |
| Curva de aprendizado da equipe | Pode ser maior, por não falar a "língua" do corretor | Tende a ser menor, por usar termos e fluxos já familiares |
Não existe uma resposta única e universal. O melhor sistema é aquele que a equipe realmente usa no dia a dia e que se integra de forma sustentável aos processos já existentes na corretora.
Como Escolher e Implementar um CRM em uma Corretora
A escolha deve partir das necessidades reais da operação, não de recursos chamativos em uma demonstração de vendas. Os passos recomendados:
Boas práticas de uso no dia a dia
- Registre interações relevantes logo após o contato, não no fim do dia ou da semana
- Mantenha o status das oportunidades sempre atualizado
- Use campos personalizados com moderação — excesso de campos reduz a qualidade do preenchimento
- Realize reuniões periódicas de pipeline com base nos dados reais do CRM
- Revise e limpe a base regularmente (duplicidades, contatos desatualizados)
- Integre o CRM à rotina comercial, em vez de tratá-lo como obrigação burocrática
- Proteja os dados conforme a LGPD: consentimento, finalidade e segurança da informação
Na Prática: Como Essas Ideias Aparecem em uma Ferramenta do Mercado
Os conceitos acima são gerais e valem para qualquer CRM bem desenhado para o setor. Para tornar isso concreto, vale ver como eles se materializam em uma ferramenta real. Usamos aqui o CRM Corretor como exemplo — não como a única forma de fazer isso, mas como ilustração de cada princípio discutido até agora.
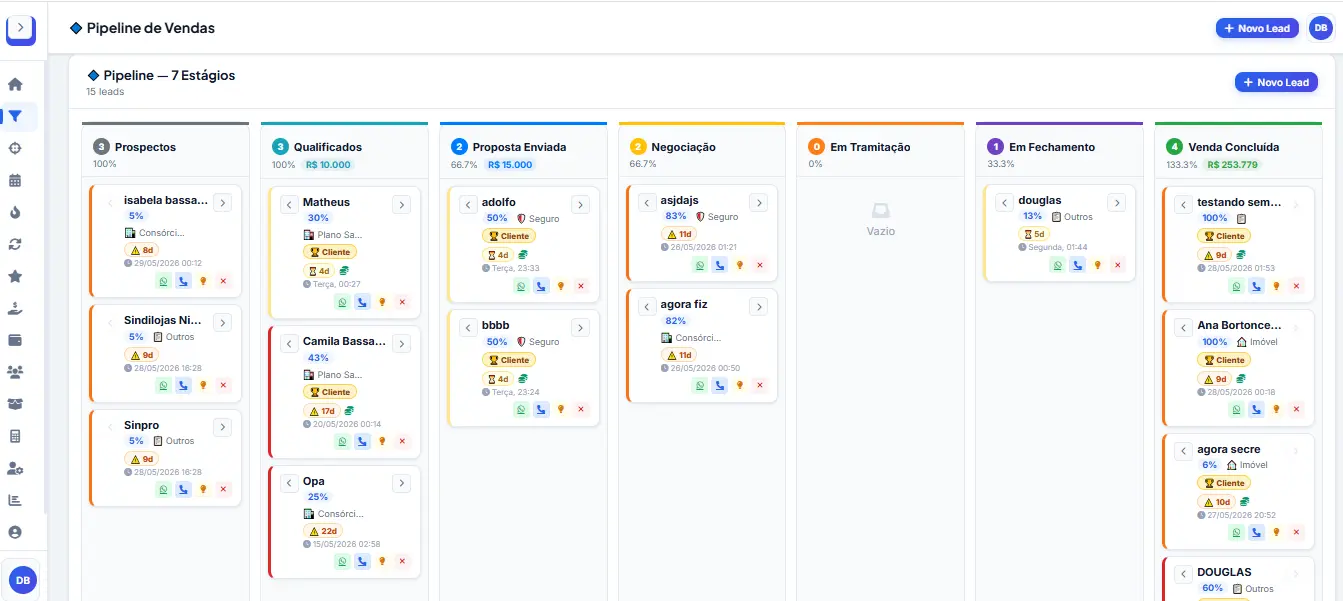
1. Pipeline de vendas como funil Kanban com substatus
O princípio de "pipeline com etapas e probabilidade de conversão" ganha, no CRM Corretor, a forma de um funil Kanban de 7 estágios, cada um com substatus específicos do ciclo de seguros — o que ajuda o corretor a enxergar exatamente o que falta para avançar cada negociação.
2. Priorização automática de leads
Com dezenas de leads em paralelo, o princípio de "medir produtividade e priorizar" se traduz em um scoring automático de 0 a 100, recalculado em tempo real, que ajuda o corretor a saber quem contatar primeiro.
3. Histórico de interações via WhatsApp com apoio de IA
O princípio de "registrar histórico de interações nos canais usados no dia a dia" ganha relevância especial no Brasil, onde o WhatsApp é o canal principal de contato entre corretor e cliente. No CRM Corretor, um assistente de IA integrado ao WhatsApp ajuda a responder e qualificar leads fora do horário comercial, registrando automaticamente a conversa no histórico e criando a ficha do lead no funil.
4. Agenda com lembretes no celular
O princípio de "gestão de tarefas e atividades com alertas" aparece como uma Agenda com notificações push no celular (Android e iPhone), configuráveis com a antecedência desejada, mesmo com o navegador fechado — pensada para evitar o problema comum de esquecer ligações e reuniões agendadas.
Você configura o tempo de antecedência de cada tipo de compromisso (ligação, reunião, follow-up, renovação) e o sistema dispara a notificação. Veja um exemplo de como ela aparece no celular:
5. Controle de carteira e renovações por nível de urgência
O princípio de "controle de renovações e carteira" — talvez o mais crítico do setor, já que a carteira ativa costuma ser o principal ativo de uma corretora — vira, no CRM Corretor, um painel de apólices organizado em cinco níveis de urgência conforme a proximidade do vencimento, com alertas automáticos antecipados.
Cada apólice aparece como um card na coluna correspondente ao tempo restante até o vencimento, com alertas automáticos disparados em janelas de antecedência (por exemplo, 60, 30 e 15 dias antes). Isso permite renovar, editar dados ou registrar um cancelamento com o motivo, mantendo o histórico completo por cliente.
6. Templates de propostas por ramo de seguro
Montar uma proposta do zero em um editor de texto genérico costuma consumir bastante tempo. O princípio de "padronizar o atendimento" aparece aqui como um editor de propostas com templates prontos por ramo — saúde, auto, vida, residencial, empresarial, viagem, transporte, rural e responsabilidade civil — com dados do cliente e do corretor preenchidos automaticamente.
7. Gestão de comissões e previsão de receita
O princípio de "relatórios e indicadores financeiros" ganha, no CRM Corretor, a forma de um módulo que registra a estrutura de comissão de cada produto — fixa, com bônus inicial e recorrência menor depois, ou diluída por parcela — junto com a data prevista de pagamento, permitindo prever receita para os próximos meses com base nas apólices ativas e em negociação.
8. Pós-venda estruturado, com foco em retenção e cross-sell
Adquirir um cliente novo costuma ser mais caro do que reter e expandir um já existente. O princípio de "análise de carteira para oportunidades de cross-sell e up-sell de forma ética" vira, na prática, um fluxo de acompanhamento pós-venda com pontos de contato programados — boas-vindas, verificação de satisfação (NPS), oferta de produto complementar quando fizer sentido para o perfil do cliente, e aproximação antecipada da renovação.
9. Gestão de equipe e visão do gestor
Para corretoras com mais de um corretor, o CRM Corretor separa dois níveis de acesso: o corretor vê sua própria carteira, leads e comissões; o gestor tem visão completa da operação, com ranking de produção, taxa de conversão por etapa do funil e comissões individuais e coletivas — refletindo o princípio de "visibilidade gerencial" citado nos benefícios gerais.
Perguntas Frequentes sobre CRM para Corretoras de Seguros
Conclusão
Um CRM para corretora de seguros é, antes de tudo, uma ferramenta de organização do relacionamento e da operação comercial. Seu valor está em centralizar informações, dar visibilidade ao funil e à carteira, padronizar follow-ups e transformar dados dispersos em conhecimento acionável. Quando implementado com processos claros, treinamento e disciplina de uso, ele contribui para maior retenção, eficiência e profissionalização da corretora.
O sucesso não depende apenas da escolha do software, mas da qualidade dos processos que o cercam e do comprometimento da equipe em manter a informação viva e confiável. Este guia serve como base para que gestores e corretores avaliem suas necessidades reais e evoluam a maturidade de gestão de relacionamento de forma estruturada — seja com o CRM Corretor, seja com qualquer outra solução que atenda a esses critérios.
Quer ver esses conceitos funcionando em um sistema real?
O CRM Corretor coloca em prática as ideias deste guia: funil com substatus, controle de renovações, agenda com notificações e muito mais. Teste gratuitamente por 14 dias e avalie se faz sentido para sua operação.
Sem cartão de crédito · Cancele quando quiser · Suporte em português